
Casi todo el mundo ha intentado alguna vez «llevar un presupuesto» con una app o una hoja de Excel. Y casi todo el mundo lo ha abandonado antes de dos meses.
No suele ser un problema de disciplina, sino de método: presupuestos con quince categorías distintas, tan detallados que apuntar cada gasto se convierte en una tarea en sí misma.
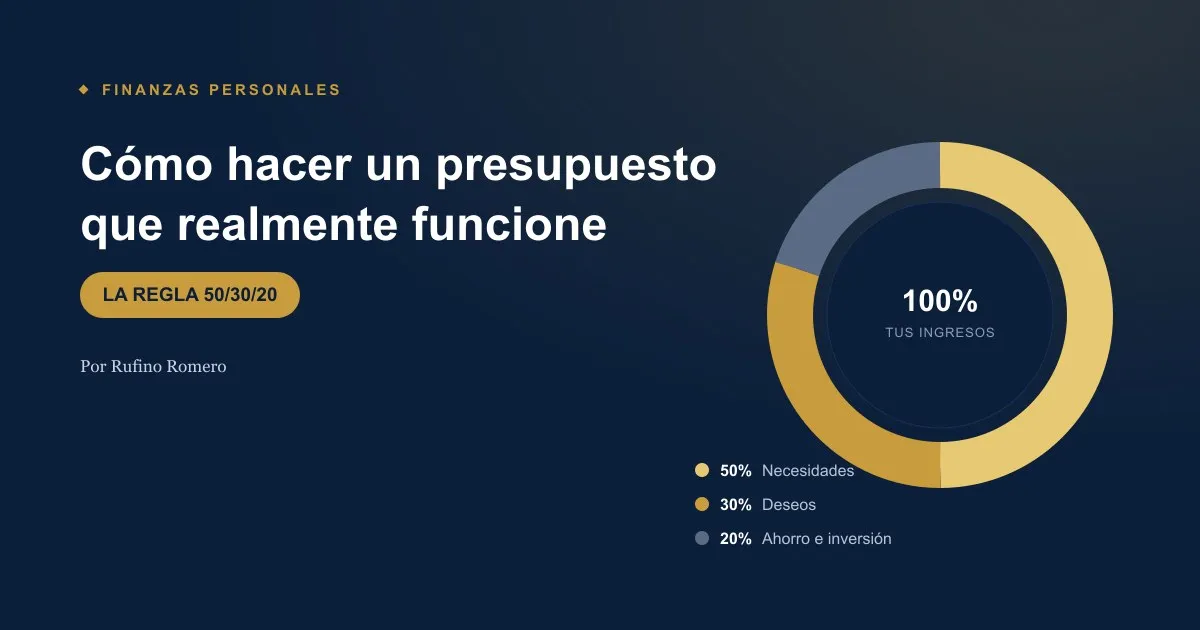
La regla 50/30/20 funciona precisamente porque hace lo contrario: reduce todo tu dinero a tres bloques, fáciles de recordar y fáciles de mantener.
¿Qué es la regla 50/30/20?
Es un método para repartir tus ingresos netos (lo que ingresas después de impuestos) en tres bloques con un porcentaje orientativo cada uno:
| Bloque | % | Qué incluye |
|---|---|---|
| Necesidades | 50 % | Vivienda, suministros, comida, transporte, seguros, deudas mínimas |
| Deseos | 30 % | Ocio, restaurantes, suscripciones, caprichos, viajes |
| Ahorro e inversión | 20 % | Fondo de emergencia, inversión, amortización extra de deuda |
La clave está en la distinción entre las dos primeras categorías. Una necesidad es algo que seguirías pagando aunque te quedaras sin ingresos un tiempo: el alquiler, la luz, la compra básica.
Un deseo es todo lo que mejora tu vida pero que podrías recortar si tuvieras que hacerlo: el Netflix, salir a cenar, el gimnasio premium.
No es que los deseos sean "malos": el método reserva un 30 % precisamente para que no tengas que renunciar a ellos, siempre que quede dentro de ese límite.
Cómo aplicarla paso a paso
1. Calcula tu ingreso neto real
Si eres asalariado, es lo que recibes en tu cuenta cada mes, no el bruto del contrato. Si eres autónomo con ingresos variables, usa la media de los últimos 6-12 meses y sé conservador: es mejor calcular con el mes flojo que con el mes bueno.
2. Reparte los porcentajes sobre ese ingreso
Con 1.800 € netos al mes, el reparto orientativo sería este:
No hace falta que cuadre al euro: es una referencia para detectar si algún bloque se está comiendo a los demás.
3. Automatiza el 20 % antes de gastar, no después
El error más habitual es intentar ahorrar "lo que sobre" a final de mes. Casi nunca sobra nada.
Configura una transferencia automática a una cuenta de ahorro o inversión el mismo día que cobras, antes de que ese dinero tenga oportunidad de mezclarse con el resto. Lo que no ves en la cuenta corriente, no lo gastas.
4. Revisa el reparto una vez al mes, no cada día
Apuntar cada café que compras es la razón por la que la mayoría de presupuestos se abandonan.
Con tres categorías basta con mirar, una vez al mes, en qué bloque se ha ido el dinero, no cada transacción por separado.
¿Qué hacer si no encajas en esos porcentajes?
El 50/30/20 es un punto de partida, no una ley física. En ciudades con alquileres altos, o con ingresos ajustados, es habitual que las necesidades ocupen bien más del 50 %.
Y no pasa nada, siempre que seas consciente de ello y no confundas esa situación con un margen de gasto discrecional que en realidad no existe.
- Si tus necesidades superan el 50 %, el ajuste realista suele venir del bloque de deseos, no del de ahorro. Mantener algo de ahorro, aunque sea un 10 %, importa más que llegar al 20 % desde el primer mes.
- Si tienes deudas con intereses altos (tarjetas de crédito, préstamos personales caros), prioriza amortizarlas dentro del bloque de ahorro antes que invertir. El "retorno" de cancelar una deuda al 20 % de interés gana a casi cualquier inversión.
- Si tus ingresos son muy variables, aplica los porcentajes sobre el ingreso mínimo garantizado del mes, y trata cualquier ingreso extra como ahorro adicional, no como gasto disponible.
Si no tienes claro cuál es tu ingreso neto real, la calculadora de sueldo neto estima cuánto te queda al mes a partir del bruto.
Antes de repartir tu dinero conviene saber adónde va. La guía gratuita «Tu sueldo, en ticket» lo explica con fuentes oficiales.
Preguntas frecuentes sobre la regla 50/30/20
¿La regla 50/30/20 se calcula sobre el sueldo bruto o el neto?
Siempre sobre el ingreso neto, es decir, lo que efectivamente recibes en tu cuenta después de impuestos y cotizaciones. Calcularla sobre el bruto infla los porcentajes y hace que el reparto no cuadre con tu realidad.
¿Qué pasa si no llego a ahorrar el 20 %?
No es un fracaso: es información. Empieza por el porcentaje que sí puedas mantener de forma sostenida (aunque sea un 5 % o un 10 %) y ve subiéndolo a medida que ajustas el bloque de deseos o aumentan tus ingresos. Un ahorro pequeño pero constante vale más que uno ambicioso que abandonas al segundo mes.
¿Las deudas van en el bloque de necesidades o de ahorro?
El pago mínimo de una deuda entra en necesidades, porque es un compromiso ineludible. Cualquier amortización extra por encima del mínimo se considera parte del bloque de ahorro, ya que reduce tu patrimonio negativo igual que invertir aumenta el positivo.
¿Sirve la regla 50/30/20 para autónomos con ingresos irregulares?
Sí, con un ajuste: aplica los porcentajes sobre una media conservadora de ingresos de los últimos meses, no sobre el ingreso de un mes concreto, y considera reservar una parte adicional del bloque de ahorro como colchón para los meses flojos.
¿Necesito una app para llevar este presupuesto?
No es imprescindible. La parte que de verdad marca la diferencia es automatizar la transferencia al ahorro el día que cobras; el resto se puede supervisar con un vistazo mensual a los movimientos de la cuenta, sin necesidad de herramientas complejas.
Puntos clave
- La regla 50/30/20 reparte tu ingreso neto en tres bloques: necesidades (50 %), deseos (30 %) y ahorro e inversión (20 %).
- Funciona mejor que un presupuesto detallado porque es simple de mantener, no porque sea más preciso.
- Automatizar el ahorro el día que cobras es más eficaz que intentar ahorrar "lo que sobre" a fin de mes.
- Si tus necesidades superan el 50 %, ajusta primero el bloque de deseos antes que renunciar al ahorro por completo.
- Revisa el reparto una vez al mes: no hace falta apuntar cada gasto para que el método funcione.
¿Quieres llevarlo a la práctica?
La plantilla Centro financiero personal te ayuda a aplicar este reparto a tus propios números, mes a mes.
Sigue leyendo
Este artículo tiene un propósito exclusivamente educativo y divulgativo. No constituye asesoramiento financiero, fiscal o legal personalizado. Los porcentajes de la regla 50/30/20 son orientativos y deben adaptarse a tu situación concreta antes de tomar decisiones.