
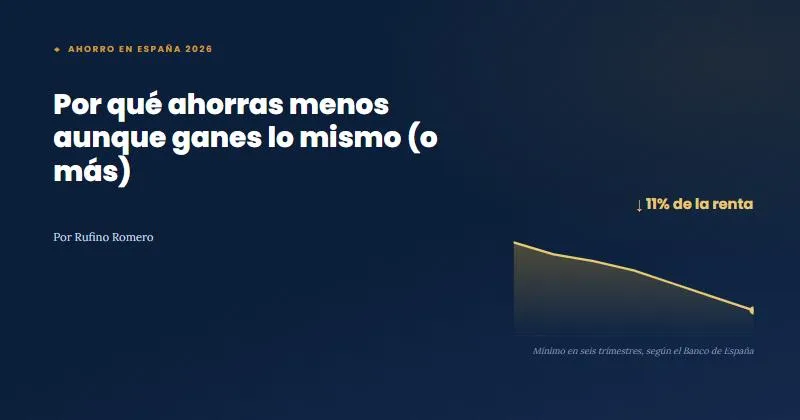
Si tienes la sensación de que este año te cuesta más llegar a fin de mes que hace dos o tres, no eres el único. La tasa de ahorro de los hogares españoles se situó en el 11 % de la renta disponible bruta en el segundo trimestre de 2026, un punto menos que en el mismo periodo del año anterior, y encadena ya seis trimestres consecutivos a la baja.
No es una percepción. Es un dato del Banco de España, y viene acompañado de una explicación bastante concreta de por qué está pasando y, más importante todavía, de qué margen real te queda a ti para no quedarte sin colchón cuando de verdad lo necesites.
Qué hay detrás de la caída del ahorro
La explicación no es que los españoles ganen menos. De hecho, la renta disponible de los hogares ha seguido creciendo. El problema es que el gasto ha crecido todavía más rápido: el consumo privado escaló alrededor de un 6 % interanual, un ritmo muy superior al de los ingresos, y alcanzó una cifra histórica en el conjunto del gasto familiar.
Tres factores explican la mayor parte de esa brecha:
- La inflación acumulada sigue apretando el presupuesto familiar en lo básico: alimentación, energía, seguros. Cuando lo imprescindible sube, lo primero que se resiente es lo que queda para ahorrar, no el consumo del día a día.
- Un repunte real del consumo, en parte por una cierta relajación tras los años de ahorro forzoso de la pandemia y en parte por la subida de precios en ocio, viajes y restauración.
- El coste de la vivienda, que ha recortado de forma notable la capacidad de ahorro de los menores de 40 años en particular, ya sea porque destinan una parte mayor de su sueldo al alquiler o porque están pagando una hipoteca cada vez más cara.
A eso se suma un contexto de tipos de interés que no ayuda: el Banco Central Europeo ha subido tipos dos veces en 2026, y el Euríbor cerró septiembre en el 3,251 %, el dato más alto del año. Quien tiene hipoteca variable está notando una subida de cuota justo al mismo tiempo que el resto de gastos aprieta más.
Qué significa esto para tu bolsillo
Un dato agregado como el 11 % no te dice nada sobre tu situación concreta, pero sí es útil como aviso: si tu margen de ahorro se ha reducido este año, no es necesariamente porque hayas gestionado peor tu dinero. Es el contexto general el que se ha vuelto más exigente.
Eso no cambia lo que de verdad importa, que es tu fondo de emergencia. Cuando el margen de ahorro mensual se estrecha, ese colchón es precisamente lo primero que deja de crecer, y en muchos casos lo primero que empieza a usarse para cubrir gastos corrientes, que es justo la situación que ese fondo debería evitar.
Cuánto colchón necesitas según tu situación
La cifra de "tres a seis meses de gastos" que se repite en casi cualquier guía de ahorro es un punto de partida razonable, pero no es la misma para todo el mundo. Depende sobre todo de cómo de estables sean tus ingresos:
| Tu situación | Colchón orientativo |
|---|---|
| Empleo fijo, sector estable | 3 meses de gastos esenciales |
| Empleo con contrato temporal o sector cíclico | 4-6 meses de gastos esenciales |
| Autónomo o ingresos variables | 6-9 meses de gastos esenciales |
"Gastos esenciales" significa lo que seguirías pagando aunque te quedaras sin ingresos un tiempo: vivienda, suministros, alimentación, seguros y deudas mínimas. No incluye el ocio ni los gastos que podrías recortar si hiciera falta.
Cómo proteger tu margen de ahorro aunque todo suba
Automatiza el ahorro antes de que llegue el gasto
Cuando el presupuesto está más ajustado, intentar ahorrar "lo que sobre" a fin de mes deja de funcionar todavía más rápido que en un año normal, porque casi nunca sobra nada. Configurar una transferencia automática a una cuenta de ahorro el mismo día que cobras, aunque sea una cantidad pequeña, sigue siendo más eficaz que cualquier otro método.
Revisa antes lo recurrente que lo puntual
Una suscripción de 12 € al mes que ya no usas parece poco, pero son más de 140 € al año, y normalmente hay dos o tres así en cualquier cuenta bancaria. Revisar los cargos recurrentes suele liberar más margen que recortar el ocio puntual, y duele mucho menos.
No dejes el colchón parado sin más
Con los tipos de interés donde están ahora, dejar el fondo de emergencia en una cuenta corriente al 0 % significa perder poder adquisitivo frente a la inflación cada mes que pasa. Una cuenta remunerada o un producto de máxima liquidez y bajo riesgo permite que ese dinero al menos no pierda valor mientras está ahí parado, sin renunciar a poder usarlo en cuanto lo necesites.
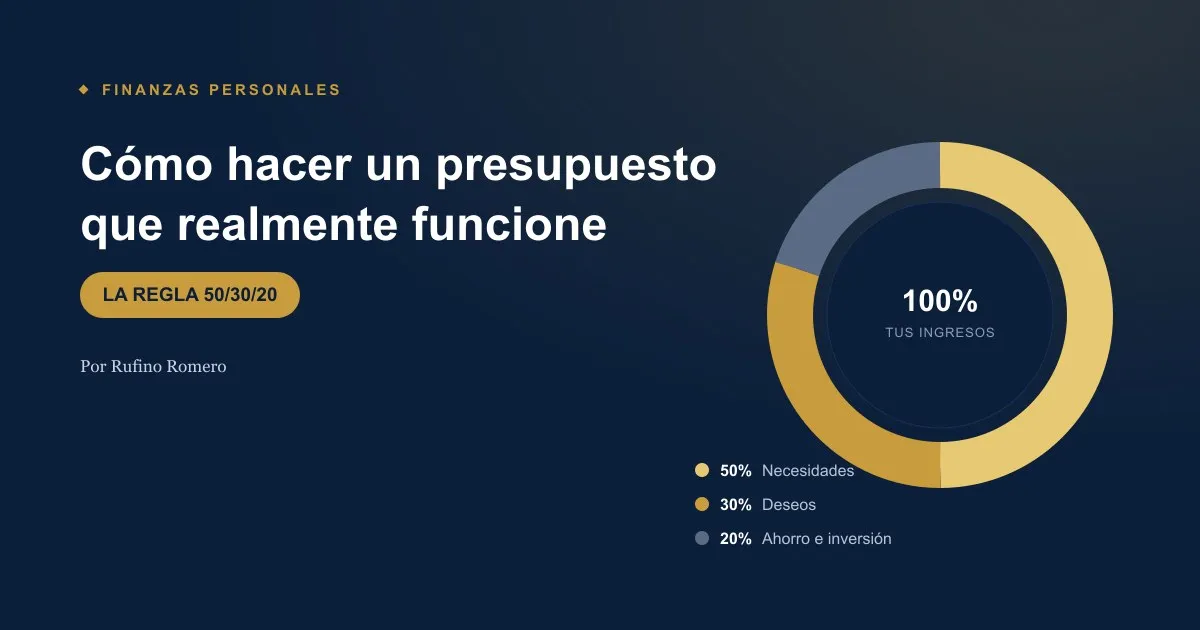
Si lo que más pesa en tu presupuesto es la vivienda, la calculadora de alquilar o comprar compara las dos opciones con tus números. Y para repartir lo que te queda cada mes, mira la regla 50/30/20.
El precio de la vivienda pesa mucho en el ahorro. Para entender por qué sube el alquiler, lee cómo funcionan la oferta y la demanda en el alquiler.
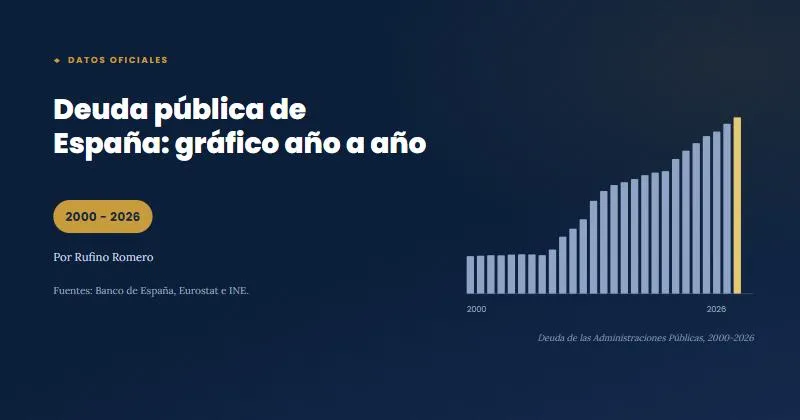
La inflación también se nota en las cuentas públicas: el artículo deuda pública de España año a año explica, con datos del Banco de España, Eurostat y el INE, por qué la deuda puede subir en euros y bajar en porcentaje del PIB cuando los precios suben.
Preguntas frecuentes
¿Por qué ha bajado tanto la tasa de ahorro en España en 2026?
Principalmente porque el consumo de los hogares ha crecido más rápido que la renta disponible, en un contexto de inflación acumulada y de un coste de la vivienda que reduce especialmente la capacidad de ahorro de los menores de 40 años. No se debe a que los ingresos hayan bajado.
¿Cuánto debería tener ahorrado como colchón de emergencia?
Entre 3 y 6 meses de gastos esenciales si tienes un empleo estable, y entre 6 y 9 meses si tus ingresos son variables o trabajas como autónomo. Calcúlalo sobre lo que gastarías si tuvieras que vivir solo de lo imprescindible.
¿Es mejor ahorrar o amortizar deuda si los tipos están altos?
Si tienes deuda con intereses altos (tarjetas de crédito, préstamos al consumo), amortizarla suele compensar más que ahorrar, porque el interés que te ahorras al cancelarla gana a casi cualquier producto de ahorro. El fondo de emergencia mínimo es la excepción: conviene mantenerlo aunque tengas deuda, para no depender de más deuda ante un imprevisto.
¿Dónde guardo el fondo de emergencia para que no pierda valor?
En un producto con liquidez inmediata y riesgo prácticamente nulo: una cuenta remunerada o un depósito a muy corto plazo. No es el lugar para buscar rentabilidad con algo de riesgo, como un fondo de inversión: la prioridad de este dinero es que esté disponible de inmediato el día que lo necesites, no que rinda al máximo.
¿Qué hago si este mes no me llega para ahorrar nada?
Un mes sin ahorro no es un fracaso, pero conviene identificar si es algo puntual (un gasto extraordinario) o si se ha convertido en la norma. En ese segundo caso, suele compensar más revisar los gastos recurrentes que intentar recortar de golpe el ocio o dejar de ahorrar por completo hasta "que mejore la situación".
Puntos clave
- La tasa de ahorro de los hogares españoles cayó al 11 % en el segundo trimestre de 2026, el sexto trimestre consecutivo a la baja.
- No es porque se gane menos, sino porque el gasto (inflación, consumo, vivienda) ha crecido más rápido que los ingresos.
- El colchón de emergencia orientativo va de 3 meses (empleo estable) a 6-9 meses (ingresos variables o autónomos).
- Automatizar el ahorro el día que cobras y revisar gastos recurrentes suele dar más margen que recortar el ocio puntual.
- Con los tipos actuales, dejar el colchón en una cuenta al 0 % tiene un coste real: pierde valor frente a la inflación.
¿Quieres poner orden en tus números?
El Centro financiero personal te ayuda a ver de un vistazo cuánto te queda para ahorrar cada mes, sin depender de lo que "sobre" a fin de mes.
Sigue leyendo
Este artículo tiene un propósito exclusivamente educativo y divulgativo. No constituye asesoramiento financiero, fiscal o legal personalizado. Los datos macroeconómicos citados proceden de estadísticas oficiales del Banco de España referidas al segundo trimestre de 2026 y pueden revisarse en publicaciones posteriores. Las cifras orientativas de colchón de emergencia deben adaptarse a tu situación concreta antes de tomar decisiones.