
Durante buena parte de 2024 y 2025 la conversación sobre el euríbor era siempre la misma: bajaba, y se esperaba que siguiera bajando.
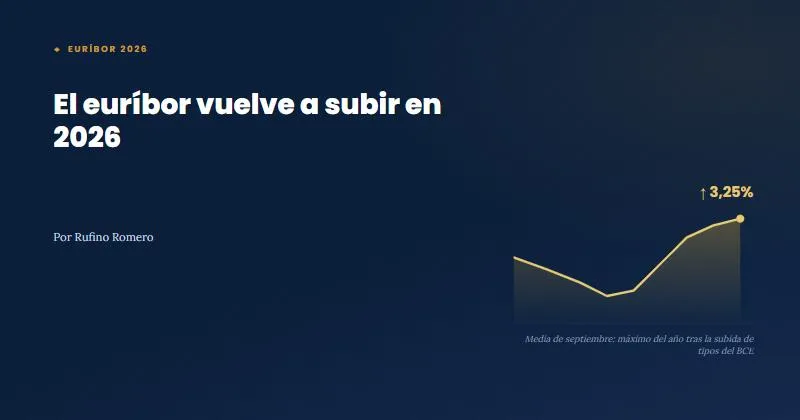
En 2026 esa historia ha cambiado. El euríbor cerró septiembre con una media del 3,251 % (dato del Banco de España), el nivel más alto del año, frente al 2,17 % de hace doce meses.
Si tienes una hipoteca variable con revisión próxima, esto te afecta directamente. Vamos a ver por qué ha pasado, cuánto puede subir tu cuota en un caso real, y qué opciones tienes: no solo "esperar a que baje".
Qué ha pasado: de mínimos a máximos en siete meses
El giro no ha sido de un día para otro, pero sí ha sido rápido para lo habitual en el euríbor. En febrero de 2026 tocó el 2,221 %, el punto más bajo del año. Desde ahí, la subida ha sido prácticamente constante:
| Mes 2026 | Euríbor medio | Nota |
|---|---|---|
| Febrero | 2,221 % | Mínimo del año |
| Marzo | 2,565 % | Primer repunte fuerte |
| Agosto | 2,952 % | Se acerca al 3 % |
| Septiembre | 3,251 % | Máximo del año |
Evolución del euríbor medio mensual en 2026.
En doce meses, la diferencia supera el punto porcentual completo. Y eso se traduce directamente en la cuota de cualquier hipoteca variable que tenga revisión ahora.
Por qué sube: la decisión del BCE
El detonante inmediato es la subida de tipos del Banco Central Europeo del 10 de septiembre de 2026, la segunda del año tras la de junio.
Es un incremento de 0,25 puntos, efectivo desde el 16 de septiembre, que lleva la facilidad de depósito del 2,25 % al 2,50 %, las operaciones principales de financiación al 2,65 % y la facilidad marginal de crédito al 2,90 %. En junio ya había subido los tipos desde el 2,00 %.
El euríbor no lo fija el BCE directamente, pero se mueve muy pegado a las expectativas sobre esos tipos. El mercado llevaba meses anticipando que la fase de bajadas se había terminado antes de lo que se pensaba.
Cuánto puede subir tu cuota, con un ejemplo real
Las estimaciones del sector hablan de un encarecimiento medio de entre 83 y 94 € al mes para una hipoteca de 150.000 € que se revisa ahora desde cero.
Pero la mayoría de hipotecas variables ya llevan años de vida, con un capital pendiente más bajo. Hagamos el cálculo con un caso más representativo.
Unos 72 € más al mes no parece una cifra enorme aislada. Pero son casi 865 € al año que hay que encajar en el presupuesto sin que se note en otro lado.
Y si la revisión de tu hipoteca es anual, ese incremento se mantiene hasta la siguiente revisión: no es algo puntual de un solo mes.
Actualización del 7 de octubre
El euríbor diario no ha seguido subiendo en estos días. Rondaba el 3,38 % el 25 de septiembre y ha bajado hasta el 3,18 % el 6 de octubre. Es un movimiento normal: el índice se mueve cada día con las expectativas sobre el BCE, cuya próxima reunión es el 29 de octubre.
Lo que cuenta para tu cuota es el valor que fije tu contrato, que normalmente es la media mensual de un mes concreto y no el dato de un día. Revisa en tu escritura cuál es. La media de septiembre, ya publicada por el Banco de España, es la del 3,251 %.
Qué puedes hacer si tu hipoteca está a punto de revisarse
Revisa tu escritura antes de que llegue el recibo
Localiza el diferencial exacto que tienes pactado sobre el euríbor y la fecha concreta de tu próxima revisión.
Con esos dos datos puedes calcular tu nueva cuota con antelación en vez de descubrirla en el cargo bancario. La calculadora de hipoteca te lo hace en segundos.
Negocia el diferencial con tu banco
Es más habitual de lo que parece, sobre todo si tienes la nómina domiciliada, un historial de pagos limpio y llevas tiempo como cliente.
No siempre funciona, pero preguntar no cuesta nada, y en el peor de los casos te quedas igual.
Amortiza anticipadamente si tienes colchón
Con el euríbor al alza, cada euro que amortizas se te "paga" al tipo de interés de tu hipoteca, que ahora es más alto que hace un año.
Antes de decidirte, conviene saber si te compensa más reducir cuota o reducir plazo. No es lo mismo: lo explico con números reales en cuándo compensa amortizar la hipoteca anticipadamente.
Plantéate si te compensa pasar a una fija
Cambiar de variable a fija más adelante está protegido por ley. En los primeros tres años, la comisión no puede superar el 0,05 % del capital pendiente.
Si el contexto actual de tipos altos te preocupa más de lo que puedes permitirte, merece la pena revisar los números con calma en vez de decidir por instinto.
Reajusta tu presupuesto con la subida ya metida
Si tu hipoteca ocupa una parte importante de tus ingresos, unos 72 € más al mes pueden desajustar el resto de tus cuentas.
Repartir de nuevo tus gastos con un método simple como la regla 50/30/20 ayuda a ver de dónde sale ese margen sin tener que improvisar cada mes.
¿Va a seguir subiendo el euríbor?
Nadie puede predecirlo con certeza. Cualquier previsión a varios meses vista se ha equivocado ya más de una vez en los últimos años: este mismo repunte de 2026 pilló a gran parte del mercado a contrapié.
Lo razonable no es intentar adivinar el próximo movimiento, sino asumir que la variable ahora mismo implica más riesgo de subida que hace un año. Decide con tu propio margen de maniobra, no con lo que diga la próxima previsión.
Puedes simular cuánto subiría tu cuota con otro tipo de interés en la calculadora de hipoteca.
Si en lugar de hipoteca tienes un alquiler, lo que te afecta es otro debate: lee los decretos del alquiler y el debate sobre limitar el precio del alquiler.
Preguntas frecuentes sobre la subida del euríbor
¿Cuándo se aplica la subida a mi hipoteca?
Solo en tu próxima fecha de revisión (normalmente cada 6 o 12 meses, según tu contrato), y se calcula con la media mensual del euríbor del mes anterior a esa revisión, no con el dato del día en que consultas.
¿Puedo cambiar de hipoteca variable a fija ahora mismo?
Sí, mediante novación (con tu propio banco) o subrogación (cambiando de entidad). En los primeros tres años de vida de la hipoteca, la comisión por ese cambio concreto no puede superar el 0,05 % del capital pendiente por ley.
¿Compensa amortizar ahora que el euríbor está más alto?
En términos generales, cuanto más alto es el interés de tu hipoteca, más rentable resulta amortizar frente a dejar ese dinero en un depósito o invertirlo con menor rentabilidad esperada. Depende de tu situación concreta y de qué alternativa tengas para ese dinero.
¿Por qué mi banco no me avisa antes de la subida?
Legalmente debe informarte de la nueva cuota con antelación a que se aplique, pero no suele avisar de las tendencias del euríbor en sí. Eso depende de que tú mismo hagas seguimiento del índice y de tu fecha de revisión.
¿Afecta esta subida a las hipotecas fijas?
No. Si tu hipoteca es a tipo fijo, tu cuota no cambia pase lo que pase con el euríbor durante toda la vida del préstamo. Solo afecta a las hipotecas variables y al tramo variable de las mixtas.
Puntos clave
- El euríbor pasó de un mínimo del 2,221 % en febrero a una media del 3,251 % en septiembre de 2026, tras la segunda subida de tipos del BCE del año, la del 10 de septiembre.
- En una hipoteca de 150.000 € con 5 años de vida y diferencial del 0,99 %, la cuota sube unos 72 € al mes (cerca de 865 € al año) respecto a la revisión de hace un año.
- Antes de la revisión: localiza tu diferencial exacto y calcula tu nueva cuota con antelación.
- Negociar el diferencial, amortizar si tienes colchón, o valorar el paso a fija son las opciones reales: no hay que limitarse a esperar a que baje.
- Nadie puede predecir con certeza el próximo movimiento del euríbor: decide con tu propio margen, no con la última previsión.
¿Quieres ver tu nueva cuota con tus propios números?
Calcula la cuota, el total de intereses y la amortización de tu hipoteca con el capital pendiente y el tipo actual.
Sigue leyendo
Este artículo tiene un propósito exclusivamente educativo y divulgativo. No constituye asesoramiento financiero ni una recomendación personalizada. Los datos sobre el euríbor y las decisiones del BCE citados corresponden a septiembre y principios de octubre de 2026 y pueden variar; confirma siempre el diferencial y la fecha de revisión exactos de tu propia hipoteca con tu entidad antes de tomar decisiones.