
Si un décimo de la Lotería de Navidad sale premiado, una parte del dinero no llega entera a tu cuenta: Hacienda retiene un porcentaje antes de pagar. La buena noticia es que los premios pequeños no pagan nada y que, cuando se retiene, ya no hay que hacer nada más en la Renta.
Este artículo resume las reglas con los datos de la Ley del IRPF y de la Agencia Tributaria, y con ejemplos. Todas las cifras proceden de las fuentes oficiales citadas al final, con su fecha.
Cuánto se queda Hacienda: la regla en tres datos
- Hasta 40.000 € no se paga nada. Están exentos los premios cuyo importe íntegro sea igual o inferior a 40.000 euros.
- Solo se grava lo que pasa de 40.000 €. Si el premio es mayor, se tributa por la parte que excede de ese importe, a un tipo del 20 %.
- Se cuenta por décimo. El gravamen se exige de forma independiente por cada décimo, fracción o cupón premiado, no por la suma de todos los premios que tengas.
Es un gravamen especial, distinto del IRPF normal. Lo regula la disposición adicional trigésima tercera de la Ley 35/2006 del IRPF y se aplica a los premios de la Sociedad Estatal Loterías y Apuestas del Estado, entre otros.
Ejemplos: premio, retención y lo que te queda
Cálculo para un décimo con un solo titular. Los importes son ilustrativos: no son la lista oficial de premios del sorteo. Para eso, consulta Loterías y Apuestas del Estado.
| Premio del décimo | Parte exenta | Base del gravamen | Retiene Hacienda (20 %) | Te queda |
|---|---|---|---|---|
| 20.000 € | 20.000 € | 0 € | 0 € | 20.000 € |
| 40.000 € | 40.000 € | 0 € | 0 € | 40.000 € |
| 50.000 € | 40.000 € | 10.000 € | 2.000 € | 48.000 € |
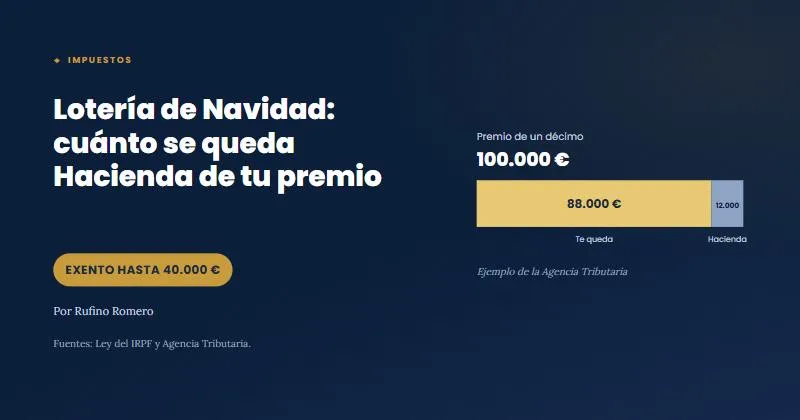
| 100.000 € | 40.000 € | 60.000 € | 12.000 € | 88.000 € |
| 400.000 € | 40.000 € | 360.000 € | 72.000 € | 328.000 € |
El ejemplo de 100.000 € es el mismo que usa la Agencia Tributaria: se grava la parte que excede de 40.000 €, es decir, 60.000 €, la retención es de 12.000 € y se cobran 88.000 €.
Décimos compartidos y participaciones
Cuando el premio es de titularidad compartida, los 40.000 € exentos y la base del gravamen se reparten entre los cotitulares en función de la cuota de cada uno. Quien cobra el premio por todos debe poder acreditar ante la Administración Tributaria que se ha repartido, identificando a cada persona y su porcentaje.
Ejemplo con un décimo premiado con 100.000 €:
| Quién cobra | Su parte del premio | Exento (parte proporcional de 40.000 €) | Retención (20 %) | Le queda |
|---|---|---|---|---|
| Un titular con el 100 % | 100.000 € | 40.000 € | 12.000 € | 88.000 € |
| Dos personas al 50 % (cada una) | 50.000 € | 20.000 € | 6.000 € | 44.000 € |
| Una participación del 25 % | 25.000 € | 10.000 € | 3.000 € | 22.000 € |
Para el décimo en conjunto la retención total es la misma, 12.000 €. Cambia si los premios son de décimos distintos: la exención de 40.000 € se aplica a cada décimo por separado. Dos décimos de 50.000 € del mismo titular retienen 2.000 € cada uno, 4.000 € en total, y dejan 48.000 € netos por décimo.
Si el premio lo cobra una entidad, como una peña o una asociación, puede tributar en el Impuesto sobre Sociedades en lugar de en el IRPF, según indica la Agencia Tributaria.
¿Hay que declararlo en la Renta?
No. Los premios del gravamen especial no se integran en la base imponible del IRPF. El pagador practica la retención del 20 % al abonar el premio, con carácter liberatorio, y no existe obligación de presentar la autoliquidación del gravamen si se ha practicado retención o si el premio no supera el importe exento. La retención tampoco se resta de la cuota de tu declaración.
Lo que sí tributa es lo que ocurra después: los intereses u otros rendimientos que genere el dinero del premio se declaran como cualquier otro ingreso. Para revisar el resto de tu declaración, lee errores y deducciones olvidadas en la Renta.
Preguntas frecuentes
¿Cuánto se queda Hacienda de un premio de la Lotería de Navidad?
Nada si el premio del décimo es de 40.000 € o menos. Si es mayor, retiene el 20 % de la parte que excede de 40.000 €. Con un premio de 100.000 €, por ejemplo, retiene 12.000 € y se cobran 88.000 €.
¿Qué pasa si compartes un décimo?
Los 40.000 € exentos se reparten entre los titulares según su porcentaje. Quien cobra debe poder acreditar el reparto ante la Agencia Tributaria, con la identidad y el porcentaje de cada persona.
¿Tengo que incluir el premio en la declaración de la Renta?
No. El premio no se integra en la base imponible del IRPF y la retención es liberatoria. Los intereses que genere después el dinero sí se declaran como cualquier otro rendimiento.
¿La exención se aplica a la suma de todos mis décimos?
No, se aplica a cada décimo, fracción o cupón premiado por separado. Dos décimos de 50.000 € retienen 2.000 € cada uno.
¿Dónde consulto la cuantía exenta vigente?
En la web de la Agencia Tributaria y en la disposición adicional trigésima tercera de la Ley del IRPF. Las fuentes con fecha están al final del artículo.
Fuentes y fechas
- Ley 35/2006 del IRPF, disposición adicional trigésima tercera (BOE). Texto consultado el 16 de octubre de 2026.
- Agencia Tributaria: premios del sorteo de la Lotería de Navidad, publicada el 15 de diciembre de 2025 y actualizada el 12 de febrero de 2026.
- Agencia Tributaria: Manual práctico de Renta 2025, gravamen especial sobre premios, actualizado el 17 de marzo de 2026.
- Agencia Tributaria: evolución en los últimos años del gravamen de loterías, artículo de 26 de febrero de 2026.
Sigue leyendo
Este artículo tiene un propósito exclusivamente informativo y recoge la normativa y las cifras publicadas por la Agencia Tributaria y el BOE a fecha de 16 de octubre de 2026. Las reglas pueden cambiar: comprueba siempre la cuantía vigente en la web de la Agencia Tributaria. No constituye asesoramiento fiscal personalizado.