
La hipoteca es, para la mayoría de la gente, la decisión financiera más grande que va a tomar en su vida. Y aun así, se suele decidir en una tarde, comparando el número más visible de cada oferta.
Ese número casi nunca es el que de verdad vas a pagar.
Vamos a ver la diferencia real entre fija, variable y mixta, por qué el momento actual del euríbor importa, y algo que muy pocas guías explican: qué pasa si más adelante decides que te equivocaste.
Fija, variable y mixta: la diferencia en la práctica
Las tres reparten el mismo riesgo de forma distinta entre tú y el banco.
| Tipo | Cómo funciona | Mejor si... |
|---|---|---|
| Fija | El interés no cambia durante toda la vida del préstamo | Prefieres saber siempre cuánto vas a pagar, aunque el tipo de partida sea algo más alto |
| Variable | El interés se revisa cada 6 o 12 meses según el euríbor | Tienes margen para absorber subidas de cuota y crees que los tipos bajarán |
| Mixta | Fija los primeros años (normalmente 5-10) y variable el resto | Quieres estabilidad mientras más pesa la hipoteca en tu presupuesto, asumiendo el riesgo más adelante |
Por qué el momento del euríbor importa ahora mismo
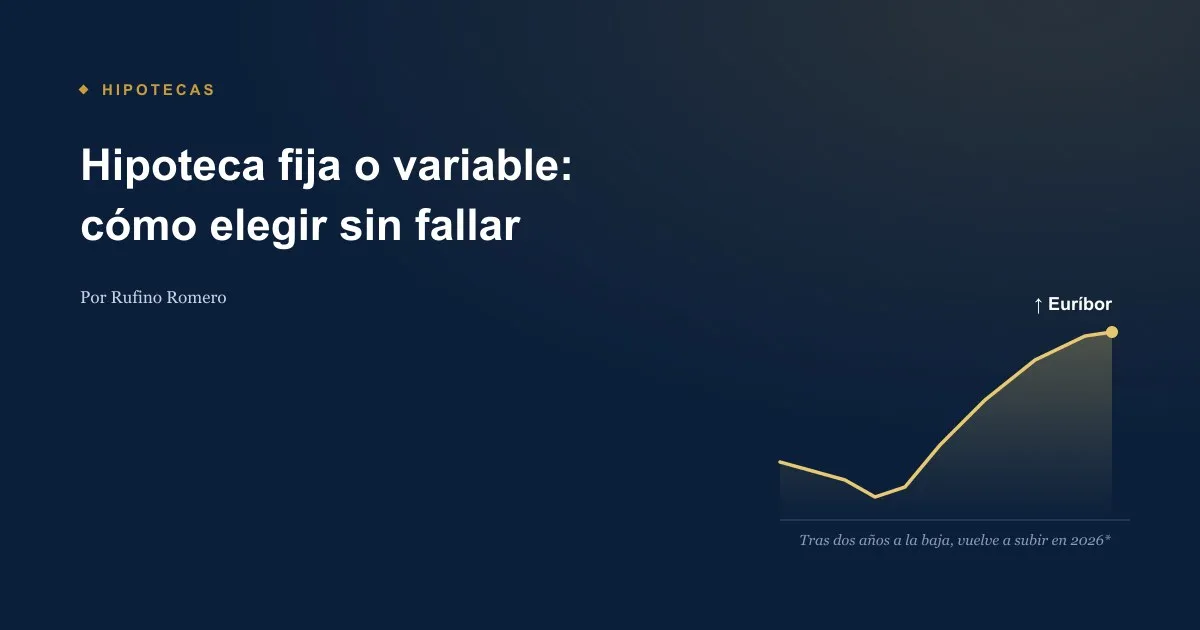
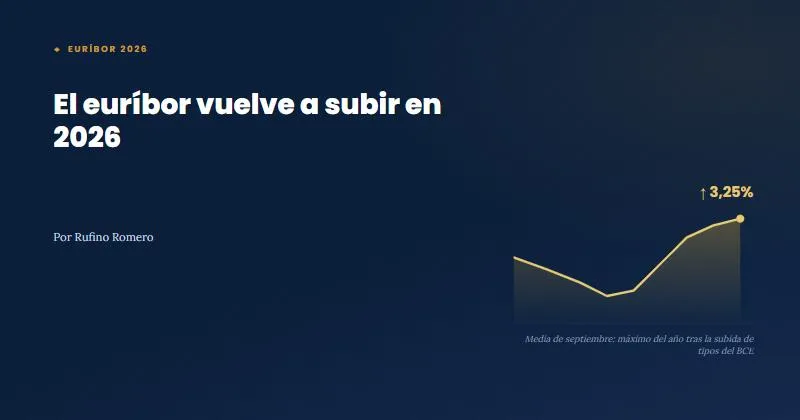
El euríbor (el índice al que se referencia la mayoría de hipotecas variables en España) pasó casi dos años a la baja. En 2026 ha vuelto a subir.
Tras cerrar marzo en torno al 2,57 %, en agosto ya rondaba el 2,9 %, tras la primera subida del Banco Central Europeo en casi tres años.
Esto no significa que la variable haya dejado de tener sentido, pero sí cambia el cálculo: quien contrate una variable ahora debería asumir que en los próximos años es más probable que la cuota suba a que baje, no al revés.
El error que casi todo el mundo comete: mirar solo el interés
El tipo de interés que anuncia el banco (el TIN) casi siempre lleva condicionado a que contrates una serie de productos vinculados: seguro de vida, seguro de hogar, domiciliar la nómina, una tarjeta con uso mínimo, a veces un plan de pensiones.
Cada uno de esos productos tiene un coste real, y ese coste hay que sumarlo al interés para saber lo que de verdad vas a pagar.
Para eso existe la TAE, que si se calcula bien incluye todos esos costes. Es la que deberías comparar entre ofertas, nunca el TIN solo.
Cuota anualizada + seguros exigidos de cada oferta. Solo por el interés, la oferta A ahorraría 1.332 € al año; con los seguros, la ventaja baja a 832 €.
A simple vista, la oferta A parece mejor por su interés más bajo, y lo sigue siendo: 10.916 € al año frente a 11.748 €. Pero al sumar el coste de los seguros exigidos, su ventaja se reduce de 1.332 € a 832 € al año, y con unos seguros más caros su ventaja podría desaparecer o invertirse.
La única forma de saberlo con seguridad es sumar cuota + seguros obligatorios de cada oferta durante el mismo periodo, nunca comparar solo el porcentaje.
¿Y si más adelante decido que me equivoqué?
Esto es lo que casi ninguna guía cuenta: cambiar de variable a fija (o al revés) más adelante es más barato y más sencillo de lo que la mayoría cree, y en parte está protegido por ley.
- Novación: renegocias las condiciones con tu propio banco. Es la opción más barata: solo pagas la comisión de novación (si la hay) y una nueva tasación.
- Subrogación: te cambias a otro banco que te ofrece mejores condiciones. Suele tener una comisión algo mayor, además de la tasación.
- Cancelar y contratar una hipoteca nueva: es la opción más cara, con gastos de cancelación registral y todos los gastos de una hipoteca desde cero.
Y el dato que de verdad cambia el cálculo: por ley, la comisión por pasar de variable a fija no puede superar el 0,05 % del capital pendiente durante los primeros tres años del préstamo. A partir de entonces, no se puede cobrar ninguna comisión por ese cambio concreto.
Saber esto quita bastante presión a la decisión inicial: equivocarte no te deja atrapado.
Cómo decidir en tu caso concreto
Más allá de "depende de tu perfil de riesgo" (cierto, pero no ayuda mucho), estas preguntas concretas sí orientan la decisión:
- ¿Cuánto tiempo real piensas quedarte en esa vivienda? A menos años de permanencia previstos, menos sentido tiene pagar de más por la tranquilidad de una fija a 30 años.
- ¿Qué margen tiene tu presupuesto para absorber una subida de cuota? Si la hipoteca ya ocupa una parte importante de tus ingresos, una subida del euríbor te puede dejar sin margen para lo demás: repásalo con algo como la regla 50/30/20 antes de firmar, no después.
- ¿Compensan de verdad las vinculaciones que te piden? Solo si ya ibas a contratar esos seguros de todas formas, o si el ahorro en el interés supera claramente su coste.
- ¿Tienes algún ahorro guardado que podrías destinar a amortizar en vez de invertir? No siempre es la mejor opción: depende de si el interés de tu hipoteca es mayor o menor que lo que podrías sacarle a ese dinero invertido.
Para ver cuánto cambia la cuota con cada tipo de interés, prueba la calculadora de hipoteca. Y si todavía estás decidiendo entre comprar y alquilar, la comparativa de alquilar o comprar vivienda pone números a esa decisión.
Y si estás valorando alquilar en lugar de comprar, lee qué ha pasado en las ciudades que han topado el alquiler y los decretos del alquiler.
Preguntas frecuentes sobre hipoteca fija y variable
¿Qué pasa con mi cuota si el euríbor sigue subiendo?
En una hipoteca variable, tu cuota se actualiza en cada revisión (normalmente cada 6 o 12 meses) según el euríbor vigente en ese momento. Si sube, tu cuota sube en la siguiente revisión; si baja, baja igual. En una fija o en el tramo fijo de una mixta, no te afecta en absoluto.
¿Se puede negociar el diferencial o las vinculaciones con el banco?
Sí, y es más habitual de lo que parece, especialmente si aportas una entrada alta, tienes ingresos estables y comparas varias ofertas antes de decidirte. Tener una oferta alternativa en la mano suele ser el argumento más efectivo.
¿La hipoteca mixta es un buen punto intermedio o lo peor de ambos mundos?
Depende del reparto de años entre el tramo fijo y el variable. Si el tramo fijo cubre los años en que la hipoteca pesa más en tu presupuesto (los primeros), puede ser una opción razonable. El riesgo es que no te libras de la incertidumbre, solo la retrasas.
¿Compensa amortizar anticipadamente en vez de invertir ese dinero?
En términos generales, si el interés de tu hipoteca es más alto que la rentabilidad que esperas obtener invirtiendo ese dinero, amortizar suele salir a cuenta; si es más bajo, puede compensar más invertirlo. Si ya haces ambas cosas a la vez, la calculadora de amortizar hipoteca o invertir te muestra en qué momento tu inversión alcanzaría el capital pendiente.
¿Cuánto tarda un banco en aprobar una hipoteca?
Con toda la documentación en regla, el proceso completo (estudio, oferta vinculante, tasación y firma) suele tardar entre 4 y 8 semanas, aunque puede variar bastante según el banco y la complejidad de tu situación.
Puntos clave
- La fija da estabilidad; la variable, un punto de partida más bajo con riesgo de subir; la mixta reparte ambas cosas en el tiempo.
- El euríbor volvió a subir en 2026 tras dos años a la baja. Quien elija variable ahora debería contar con más subidas, no con más bajadas.
- Nunca compares el interés (TIN) solo: compara la TAE, que incluye el coste real de las vinculaciones exigidas.
- Cambiar de variable a fija más adelante está protegido por ley: la comisión no puede superar el 0,05 % del capital pendiente los tres primeros años, y luego es gratuita.
- La decisión depende menos de "qué tipo es mejor" en abstracto y más de tu horizonte real, tu margen de presupuesto y si las vinculaciones te compensan de verdad.
¿Quieres calcular tu propia cuota?
Antes de decidir entre fija, variable o mixta, calcula la cuota mensual, el total de intereses y la amortización año a año con tus propios números.
Sigue leyendo
Este artículo tiene un propósito exclusivamente educativo y divulgativo. No constituye asesoramiento financiero ni una recomendación personalizada. Los datos sobre el euríbor y sus previsiones son orientativos y pueden variar; las condiciones de cada hipoteca (comisiones, vinculaciones, tipos) dependen de cada entidad y cambian con el tiempo; confirma siempre las condiciones vigentes antes de tomar una decisión.