
«¿Cuánto tendré si invierto 100 € al mes?» es una de las búsquedas más habituales sobre interés compuesto. Y con razón: la teoría está bien, pero lo que la gente quiere saber es la cifra concreta.
En nuestra calculadora de interés compuesto ya explicamos qué es el interés compuesto y cómo funciona la fórmula paso a paso.
Aquí vamos a lo práctico: las cantidades que suele buscar la gente, calculadas con supuestos explícitos y con las advertencias que casi nunca se leen antes de invertir. Ninguna cifra es una previsión: son hipótesis para ver cómo pesan el tiempo y la cantidad aportada.
¿Cuánto tendré aportando 100 € al mes durante 20 años?
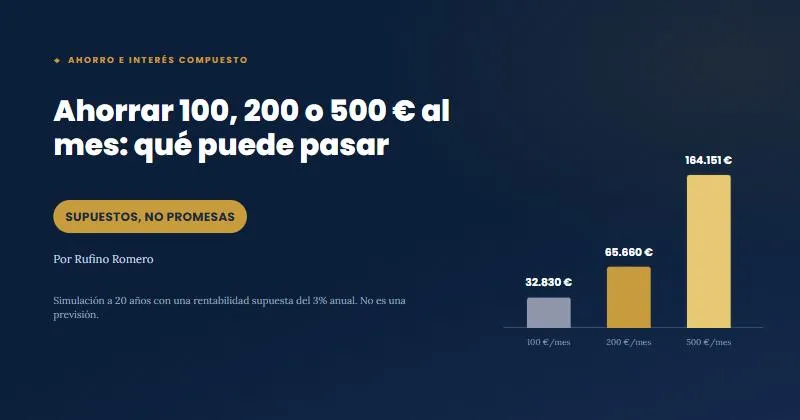
Como hipótesis de partida usamos una rentabilidad constante del 3 % anual. No es una previsión ni una media histórica: es un supuesto moderado para poder hacer el cálculo. Aportando 100 € cada mes durante 20 años, el resultado sería este:
Algo más de una cuarta parte del resultado final (8.830 € de los 32.830 €) no sale de tu bolsillo: la genera el interés al reinvertirse mes a mes. Con un supuesto de rentabilidad bajo, lo que más pesa es la constancia con la que aportas.
¿Cuánto tendré invirtiendo 200 € al mes durante 20 años?
Doblando la aportación mensual, en las mismas condiciones (3 % anual supuesto, 20 años):
El resultado se dobla exactamente igual que la aportación, porque el cálculo es proporcional. El interés generado (17.660 €) sigue siendo algo más de una cuarta parte del total.
¿Cuánto tendré invirtiendo 500 € al mes durante 20 años?
Con una aportación más ambiciosa, manteniendo el 3 % anual supuesto y 20 años:
Aquí el interés generado (44.151 €) equivale a algo más de un tercio de lo que habrías aportado en 20 años. Cuanto más largo es el plazo, mayor es la parte del resultado que procede del propio rendimiento y no de tu bolsillo.
| Aportación mensual | Aportado en 20 años | Con 0 % anual | Con 3 % anual | Con 6 % anual |
|---|---|---|---|---|
| 100 €/mes | 24.000 € | 24.000 € | 32.830 € | 46.204 € |
| 200 €/mes | 48.000 € | 48.000 € | 65.660 € | 92.408 € |
| 500 €/mes | 120.000 € | 120.000 € | 164.151 € | 231.020 € |
La tabla muestra tres hipótesis para ver el rango. El 0 % equivale a guardar el dinero sin que genere nada: es el suelo de referencia. El 3 % es el supuesto de los ejemplos. El 6 % es un escenario optimista que nadie puede garantizar. La rentabilidad real puede quedar por encima o por debajo de todos ellos, e incluso ser negativa en algunos años.
Total a 20 años con un 3 % anual supuesto, según los tres ejemplos de arriba. Es una hipótesis, no una previsión.
¿Cuánto son 10.000 € durante 20 años con un capital único?
Este caso es distinto a los anteriores: no hay aportaciones mensuales, es un capital único colocado de golpe, con el mismo 3 % anual supuesto.
Para ver cuánto cambia el resultado solo por el supuesto de rentabilidad: con un 0 % serían 10.000 € y con un 6 %, 33.102 €.
Con un capital único, todo el dinero trabaja desde el primer día. Por eso, en proporción, crece más que la misma cantidad repartida en aportaciones mensuales durante el mismo plazo, siempre que la rentabilidad supuesta se cumpla.
¿Por qué estas cifras no son una promesa?
Todos los ejemplos anteriores parten de una rentabilidad media asumida y constante (0 %, 3 % o 6 % anual) para poder hacer el cálculo.
En la práctica, ninguna inversión con rentabilidad variable crece así, en línea recta:
- Rentabilidades pasadas no garantizan rentabilidades futuras. Que una inversión haya rendido una media determinada en el pasado no significa que vaya a repetirla en el futuro, y ninguno de los porcentajes de este artículo procede de datos históricos.
- El resultado depende de dónde inviertas. Una cuenta remunerada, un fondo indexado, un plan de pensiones y una cartera de acciones individuales tienen perfiles de riesgo y rentabilidad esperada muy distintos: los mismos euros, durante el mismo tiempo, dan resultados muy distintos según el vehículo.
- Los mercados no suben en línea recta. Una rentabilidad «media» puede esconder años con caídas importantes y años con subidas fuertes. La media a 20 años no es lo mismo que una progresión constante y sin sobresaltos.
- Los resultados no descuentan la inflación. Si los precios suben, 32.830 € dentro de 20 años comprarán menos que hoy. La calculadora permite ver el resultado ajustado a la inflación.
- Toda inversión conlleva riesgo, incluida la posible pérdida parcial o total del capital invertido, salvo en productos específicamente garantizados, que suelen ofrecer a cambio una rentabilidad esperada más baja.
Prueba estos escenarios con tus propios números
Estos cuatro ejemplos responden a las preguntas más habituales, pero tu situación probablemente no encaje exactamente en ninguna de ellas.
En la calculadora de interés compuesto puedes introducir tu capital inicial, tu aportación mensual, el plazo y la rentabilidad que quieras simular. Además puedes ver el detalle año a año y el resultado ajustado a la inflación, algo que aquí, con ejemplos fijos, no se puede mostrar.
Si quieres cambiar las cifras de los ejemplos por las tuyas, usa la calculadora de interés compuesto.
Preguntas frecuentes
¿Qué rentabilidad debería usar para mis propios cálculos?
No hay un número correcto. Lo más prudente es probar varios escenarios (por ejemplo 0 %, 3 % y 6 %) y comprobar que tu plan sigue funcionando en el más bajo. Una cuenta remunerada o un depósito pagan el tipo que anuncia la entidad en cada momento, que conviene consultar; un fondo, un plan de pensiones o una cartera de acciones no tienen rentabilidad garantizada y su resultado depende del mercado y del perfil de riesgo.
¿Es mejor invertir un capital de golpe o poco a poco?
Ambas estrategias son válidas. Invertir de golpe pone todo el dinero a trabajar desde el primer día, pero expone todo el capital a la volatilidad desde el principio. Aportar poco a poco (conocido como DCA, dollar-cost averaging) suaviza ese efecto y es más llevadero en lo psicológico, aunque si el mercado sube de forma sostenida, el dinero que aún no has invertido se queda sin rendir.
¿Estos cálculos incluyen impuestos?
No. Las cifras mostradas son el resultado bruto de la simulación. Al rescatar o vender la inversión, la ganancia tributa (como ganancia patrimonial en fondos o acciones, o como rendimientos del trabajo en un plan de pensiones), lo que reduce el resultado neto real que finalmente recibes.
¿Estos cálculos incluyen comisiones?
Tampoco. Las comisiones de gestión y depósito se descuentan cada año de la rentabilidad y, en horizontes de 20 años, la diferencia se acumula de forma considerable en el resultado final. Conviene revisar siempre las comisiones totales de cualquier producto antes de invertir.
¿Qué pasa si dejo de aportar durante unos meses?
El dinero ya invertido sigue generando interés con normalidad: no se pierde lo acumulado por dejar de aportar. Lo único que ocurre es que el crecimiento futuro se ralentiza, ya que las aportaciones que no haces no generan interés adicional durante ese periodo.
Puntos clave
- Aportando 100 €, 200 € o 500 € al mes durante 20 años con un 3 % anual supuesto, tendrías aproximadamente 32.800 €, 65.700 € y 164.200 € respectivamente. Con un 0 % serían 24.000 €, 48.000 € y 120.000 €; con un 6 %, 46.200 €, 92.400 € y 231.000 €.
- Con estos supuestos, entre una cuarta parte y un tercio del resultado es interés generado, no dinero que hayas aportado tú.
- Estas cifras son simulaciones, no promesas: rentabilidades pasadas no garantizan rentabilidades futuras, y el resultado real depende de dónde coloques el dinero y puede ser peor que cualquiera de los escenarios.
- Los cálculos no incluyen impuestos, comisiones ni inflación, que reducen el resultado real.
- Para tu propio escenario, usa la calculadora con tus propios datos en lugar de guiarte por ejemplos fijos.
¿Quieres calcular tu propio escenario?
Simula tus propios números (capital, aportación, plazo y rentabilidad) en la calculadora de interés compuesto.
Sigue leyendo
Este artículo tiene un propósito exclusivamente educativo y divulgativo. Las cifras mostradas son simulaciones basadas en una rentabilidad media constante asumida y no representan una rentabilidad garantizada ni una predicción: toda inversión conlleva riesgo, incluida la posible pérdida parcial o total del capital, y rentabilidades pasadas no garantizan rentabilidades futuras. Los cálculos no incluyen impuestos, comisiones ni inflación. Este artículo no constituye asesoramiento financiero personalizado.